Como escolher o melhor tipo de financiamento para comprar seu primeiro imóvel
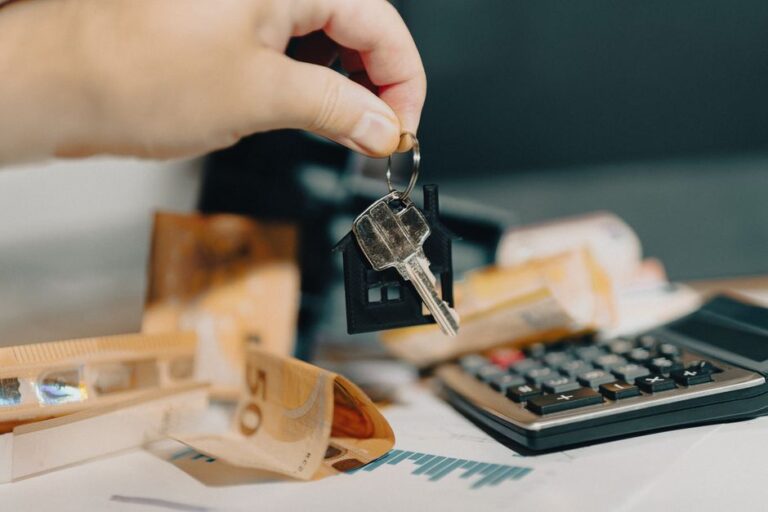
Adquirir o primeiro imóvel é um passo significativo na vida de qualquer pessoa. Contudo, a diversidade de opções de financiamento disponíveis pode causar confusão e insegurança. Você já se sentiu sobrecarregado ao tentar escolher entre as diferentes modalidades de crédito? A escolha do financiamento ideal não apenas impacta suas finanças atuais, mas também molda seu futuro econômico. Neste artigo, vamos explorar as melhores opções de financiamento, ajudando você a tomar uma decisão informada e alinhada às suas necessidades.
Existem várias modalidades de financiamento que você pode considerar ao comprar seu primeiro imóvel. Cada uma delas possui características únicas que podem atender a diferentes perfis de comprador. Vamos explorar algumas das opções mais comuns:
Um dos financiamentos mais populares no Brasil é o oferecido pela Caixa Econômica Federal. Este programa é conhecido por suas condições favoráveis, especialmente para quem está adquirindo o primeiro imóvel. Com taxas de juros competitivas e a possibilidade de utilizar o FGTS como parte do pagamento, a Caixa se torna uma opção atraente.
O SFH é um sistema que permite o financiamento de imóveis com valores limitados e juros mais baixos. Essa modalidade é ideal para quem busca um imóvel residencial e se enquadra nos critérios estabelecidos. Além disso, o SFH permite o uso de recursos do FGTS, o que pode facilitar ainda mais a aquisição do seu novo lar.
O SFI é uma alternativa ao SFH e se destina a imóveis com valores superiores aos limites estabelecidos pelo primeiro. As taxas de juros podem ser um pouco mais elevadas, mas essa modalidade é uma boa opção para quem busca imóveis em regiões valorizadas ou com características especiais.
Escolher o financiamento ideal pode parecer uma tarefa complexa, mas com algumas diretrizes, você pode simplificar o processo. Aqui estão alguns fatores que você deve considerar:
Antes de mais nada, é fundamental entender sua capacidade de pagamento. Analise sua renda mensal, despesas fixas e variáveis. Isso ajudará a determinar quanto você pode destinar ao pagamento das parcelas do financiamento.
As taxas de juros são um dos principais fatores que influenciam o custo total do financiamento. Pesquise diferentes instituições financeiras e compare as taxas oferecidas. Lembre-se de que uma diferença de alguns pontos percentuais pode resultar em uma economia significativa ao longo do prazo do financiamento.
O prazo de pagamento é outro aspecto importante a ser considerado. Financiamentos mais longos podem resultar em parcelas menores, mas também significam que você pagará mais juros no total. Avalie qual é a melhor opção para o seu orçamento e seus planos futuros.
Dica de Ouro: Sempre leia o contrato com atenção e tire todas as suas dúvidas antes de assinar. Não hesite em pedir ajuda a um especialista, se necessário.
Após escolher o tipo de financiamento, é hora de reunir a documentação necessária. Geralmente, os bancos e instituições exigem os seguintes documentos:
Organizar esses documentos antecipadamente facilitará o processo e ajudará a evitar contratempos no momento da aprovação do financiamento.
Contar com a ajuda de uma assessoria imobiliária pode ser um diferencial importante na hora de escolher o financiamento. Profissionais da área podem oferecer orientações valiosas, ajudando você a entender melhor as opções disponíveis e a documentação necessária. Além disso, eles podem auxiliar na negociação de taxas e condições, garantindo que você faça a melhor escolha possível.
Escolher o melhor tipo de financiamento para comprar seu primeiro imóvel é uma decisão que exige atenção e pesquisa. Avaliar sua situação financeira, comparar taxas de juros e considerar a documentação necessária são passos fundamentais para garantir que você faça uma escolha acertada. Lembre-se de que este é um investimento de longo prazo e, portanto, deve ser feito com cautela e planejamento.
A melhor opção varia de acordo com a situação financeira de cada comprador. O financiamento pela Caixa Econômica Federal e o Sistema Financeiro de Habitação (SFH) são populares por suas condições favoráveis.
Sim, o uso do FGTS é permitido em várias modalidades de financiamento, incluindo SFH, o que pode facilitar a aquisição do imóvel.
Além da taxa de juros em si, é importante considerar o Custo Efetivo Total (CET), que inclui outras taxas e encargos que podem impactar o valor final do financiamento.
Organizar a documentação necessária, ter um bom histórico de crédito e demonstrar capacidade de pagamento são fatores que ajudam na aprovação do financiamento.
Sim, uma assessoria especializada pode oferecer orientações valiosas e ajudar a negociar melhores condições, tornando o processo mais tranquilo e seguro.
Agora que você possui as informações necessárias para escolher o melhor financiamento, que tal aplicar essas dicas na prática? Compartilhe suas experiências nos comentários ou navegue por outros conteúdos relacionados em nosso site!
Além de escolher a melhor instituição financeira, é possível economizar em seu financiamento por meio de algumas estratégias simples. Pesquisar taxas de juros, considerar a portabilidade de crédito e optar por um sistema de amortização mais vantajoso são opções que podem reduzir o valor total a ser pago.